Le BNPL en 2026 : Plus qu’une Tendance, une Révolution Réglementée
Le marché du e-commerce français ne jure plus que par ces quatre lettres : BNPL. Pourtant, si vous pensez encore que le paiement en plusieurs fois est un simple gadget marketing pour doper vos ventes de fin d’année, vous faites fausse route. Disons-le clairement : en 2026, proposer une facilité de paiement n’est plus un avantage concurrentiel, c’est le ticket d’entrée minimal pour ne pas voir votre taux de conversion s’effondrer. Mais attention, le Far West des années 2020 est terminé.
Le Buy Now, Pay Later regroupe aujourd’hui deux réalités bien distinctes. D’un côté, le paiement différé (le fameux « pay later »), qui permet au client de tester un produit avant d’être débité 14 ou 30 jours plus tard. De l’autre, le paiement fractionné, qui étale la dépense sur trois ou quatre échéances. Selon les derniers rapports sectoriels, près de 45 % des cyberacheteurs européens ont utilisé au moins une fois ces services l’an dernier. C’est massif. Dans un contexte où le pouvoir d’achat reste une variable instable, cette flexibilité est devenue un réflexe de survie pour le consommateur et un levier de croissance pour le marchand.
Contrairement à ce qu’on lit partout, le BNPL n’est pas un simple « bouton » de paiement sur votre checkout. C’est une brique stratégique de votre marketing digital qui impacte tout : de votre trésorerie à votre image de marque, en passant par votre responsabilité juridique. Car oui, l’époque de l’irresponsabilité est révolue. L’année 2026 marque l’entrée en vigueur de contraintes qui vont trier les bons grains de l’ivraie parmi les prestataires.
La Nouvelle Loi BNPL 2026 (DCC2) : Ce Qui Change Pour les Marchands
La récréation est finie. La directive européenne DCC2 (Directive Crédit de Consommation 2) est désormais pleinement appliquée. Pourquoi est-ce un séisme ? Parce que jusqu’ici, le paiement en plusieurs fois de moins de 90 jours échappait aux contraintes lourdes du crédit classique. Ce « flou juridique » permettait une agilité totale, mais aussi des dérives de surendettement que Bruxelles a décidé de stopper net.
Désormais, le BNPL est officiellement considéré comme un crédit à la consommation. Pour vous, marchand, cela signifie que votre partenaire financier doit impérativement procéder à une évaluation de la solvabilité du client, même pour un achat de 150 euros. C’est là que l’industrie vous perd si vous n’êtes pas vigilant. Si votre solution de paiement e-commerce n’est pas techniquement prête à intégrer ces vérifications de manière transparente — sans ajouter 15 champs de formulaire — votre abandon de panier va monter en flèche. Vous devez choisir un partenaire qui maîtrise l’Open Banking pour scanner la solvabilité en quelques millisecondes.
Les risques en cas de non-conformité ne sont pas seulement financiers. Outre les amendes de l’administration, c’est votre réputation qui est en jeu. En 2026, un client qui se retrouve en difficulté à cause d’un crédit « trop facile » n’hésitera plus à pointer du doigt l’enseigne vendeuse sur les réseaux sociaux. La conformité DCC2 est devenue le nouveau standard de la cybersécurité financière : elle protège l’acheteur, mais elle vous protège aussi contre les litiges de mauvaise foi.
Selon les textes officiels détaillés sur le site de la Direction générale de la Concurrence, de la Consommation et de la Répression des fraudes, la transparence sur le coût total du crédit est désormais une obligation stricte dès la fiche produit. On ne cache plus les frais en petits caractères au moment de payer.
Comparatif des Meilleurs Acteurs BNPL pour l’E-commerce en 2026
Le marché s’est cristallisé autour de champions qui ont su anticiper le virage réglementaire. Voici une analyse froide de l’offre actuelle pour votre comparatif bnpl 2026 personnalisé. Pour rester pertinent, nous nous concentrons sur les acteurs ayant intégré nativement les protocoles d’analyse de solvabilité instantanée.
Alma : La solution française agile et performante
Alma reste le chouchou des DNVB et des retailers exigeants. Leur force réside dans une intégration d’une propreté chirurgicale. Contrairement à d’autres, ils n’ont pas attendu la directive DCC2 pour assainir leur modèle. Leur algorithme de scoring est l’un des plus fins du marché. Pour un marchand, c’est la garantie d’un taux d’acceptation élevé sans pour autant flirter avec le risque de défaut. Ils proposent le 3x, 4x, mais aussi du 10x et du différé. La tarification est transparente : souvent aux alentours de 3,8 % par transaction, sans frais de mise en service cachés.
Klarna : Le leader mondial et son écosystème complet
Inutile de présenter le géant suédois. Klarna n’est plus une simple option de paiement, c’est une plateforme de shopping. Leur application d’IA générative aide les utilisateurs à trouver des produits, ce qui peut vous apporter du trafic qualifié. En revanche, soyez prêts : Klarna est exigeant sur les données. Leur intégration impose souvent de respecter une charte graphique stricte. C’est le prix à payer pour bénéficier d’une marque mondialement reconnue qui rassure immédiatement l’acheteur international. En 2026, leur offre pay in 3 est un modèle de fluidité réglementaire.
PayPal 4x : L’incontournable rassurant
Le PayPal 4x reste l’option de secours qui rassure tout le monde. L’avantage majeur ? Le client n’a pas besoin de sortir sa carte bancaire, tout est déjà pré-enregistré. C’est l’atout maître pour vos stratégies web mobiles. Toutefois, PayPal peut s’avérer plus rigide en cas de litige client, avec une tendance à bloquer les fonds du marchand en attendant la résolution. C’est une assurance conversion, mais avec une gestion de trésorerie parfois plus complexe qu’avec un pur player BNPL.
Oney et Floa : La puissance bancaire
Ces deux acteurs, issus du monde bancaire (BPCE pour Oney, BNP Paribas pour Floa), sont les rois du gros panier. Si vous vendez du High-Tech ou de l’équipement de la maison avec des paniers moyens dépassant les 800 euros, ils sont indispensables. Leur robustesse financière leur permet d’absorber des risques que les fintechs plus jeunes évitent. Floa se distingue par une intégration API très poussée, facilitant la personnalisation du parcours d’achat.
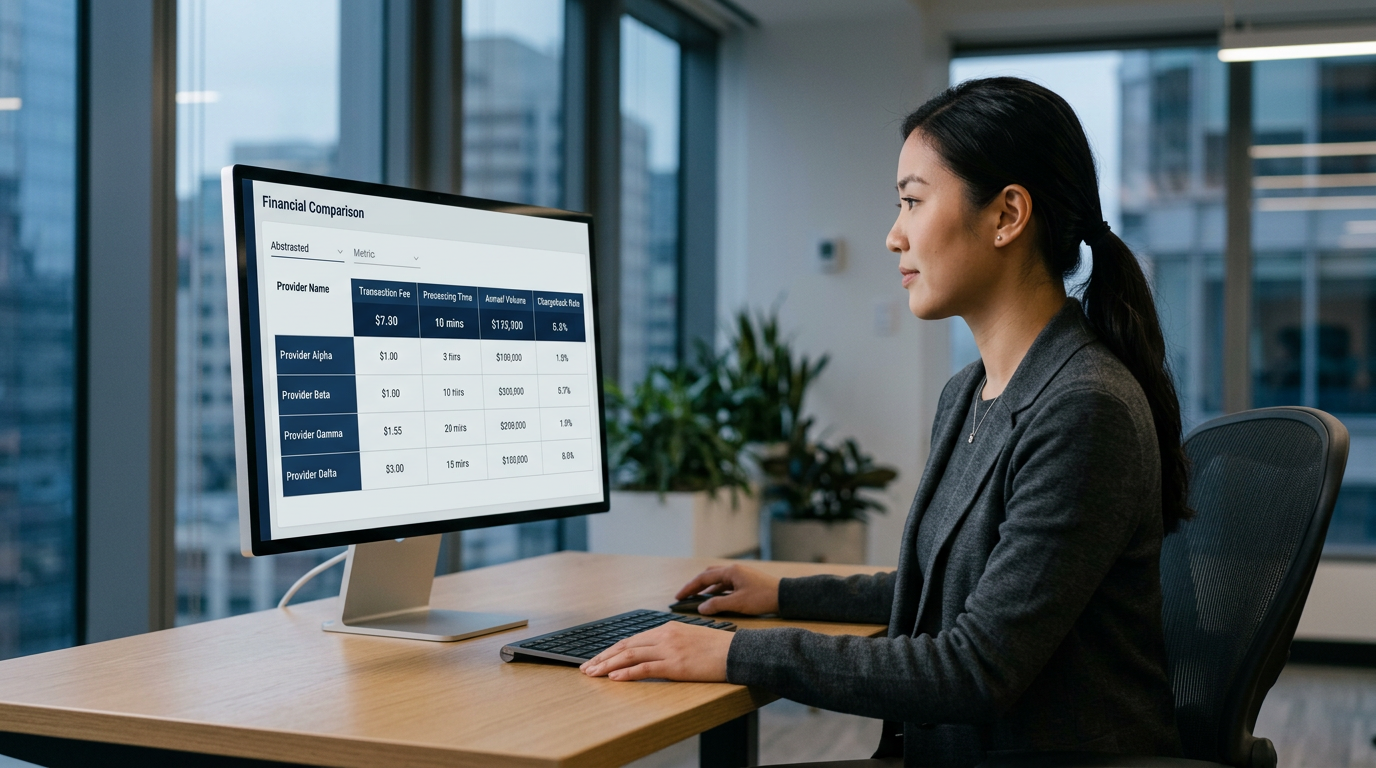
Tableau récapitulatif des critères 2026 :
-
Alma : Frais marchand ~3.5-4%, Excellence UX, Conformité DCC2 native.
-
Klarna : Écosystème marketing puissant, Forte audience jeune, Frais variables selon volume.
-
PayPal 4x : Conversion mobile imbattable, Pas de frais d’installation, Risque de blocage de fonds.
-
Oney/Floa : Spécialistes gros paniers, Crédit long (jusqu’à 48 fois), Processus KYC plus lourd.
Pour ceux qui cherchent à optimiser leur infrastructure réseau, n’oubliez pas que la célérité de votre interface de paiement dépend aussi de votre routage technique, comme l’explique ce guide sur l’accès à l’adresse IP 192.168.1.1 et configuration, car chaque milliseconde de latence au checkout coûte de l’argent.
Comment Choisir et Intégrer une Solution BNPL en 2026 ?
Ne vous laissez pas séduire par le premier commercial venu. Choisir sa solution de paiement e-commerce doit se faire avec une calculatrice dans une main et son codeur dans l’autre. Le premier critère, c’est évidemment le coût total de possession (TCO). Ne regardez pas seulement la commission par transaction. Regardez les frais de rejet, les frais de gestion des impayés (qui assume le risque ?) et les éventuels coûts d’abonnement mensuels.
Le deuxième pilier, c’est l’intégration technique. Si vous tournez sur Shopify, PrestaShop ou Adobe Commerce, vérifiez la qualité du module officiel. Une intégration bancale peut provoquer des erreurs de remontée de stocks ou des doublons de commande. C’est là que les innovations en termes d’API font la différence. Un bon acteur BNPL doit vous proposer un mode « bac à sable » performant pour tester tous les scénarios de paiement sans impacter vos ventes réelles.
Enfin, l’impact sur le panier moyen est votre juge de paix. 15 %. C’est l’augmentation moyenne constatée chez les marchands qui passent d’un paiement classique à une offre pay later bien intégrée. Mais attention : si votre solution est trop intrusive et demande trop de justificatifs à cause de la directive DCC2, vous allez perdre en volume ce que vous gagnez en valeur de panier. L’équilibre est fragile. Il est parfois judicieux de proposer deux solutions complémentaires, comme Alma pour la fluidité et Oney pour les financements longs.
Le BNPL est-il risqué pour les e-commerçants après la loi de 2026 ?
Arrêtons une bonne fois pour toutes avec cette idée reçue : le risque aurait augmenté pour le marchand. C’est exactement le contraire. Certes, la loi est plus stricte, mais elle oblige les prestataires à être plus rigoureux. Aujourd’hui, la quasi-totalité des acteurs de ce comparatif bnpl 2026 proposent un modèle avec « garantie de paiement ». Cela signifie qu’une fois la transaction validée, vous recevez l’intégralité des fonds sous 24 à 48 heures (moins la commission). Si le client ne paie pas sa deuxième ou troisième mensualité, c’est le problème du prestataire, pas le vôtre.
Le seul vrai risque est opérationnel. Une mauvaise intégration de la nouvelle réglementation peut ralentir votre checkout et dégrader l’expérience utilisateur. Il faut aussi surveiller l’évolution des outils numériques. Par exemple, si vous ciblez une clientèle adepte de l’écosystème Samsung, surveillez les annonces concernant One UI 8 et Android 16 qui pourraient intégrer de nouvelles couches de sécurité biométrique facilitant l’authentification forte requise par la directive crédit.
Les tendances numériques montrent que les consommateurs sont prêts à accepter quelques secondes de vérification supplémentaire si cela garantit la sécurité de leurs données et la transparence de leur engagement financier. Le BNPL en 2026 est devenu un produit financier mature, débarrassé de son image sulfureuse de « pousse-au-crime ».
FAQ : Questions Fréquentes sur le Comparatif BNPL 2026
Quels sont les coûts réels du BNPL pour un marchand ?
Les frais varient généralement entre 2 % et 6 % du montant de la transaction. Cela inclut le coût technologique, la gestion des encaissements et, surtout, l’assurance contre les impayés. Il n’y a pas de frais cachés si vous choisissez des acteurs comme Alma ou Klarna, mais vérifiez toujours les frais d’installation de l’API.
Quelle est la différence entre Alma, Klarna et PayPal en 2026 ?
Alma excelle sur le marché français par sa simplicité et son accompagnement. Klarna est le leader du marketing d’influence avec une audience captive immense. PayPal 4x est l’option la plus rapide à déployer si vous utilisez déjà PayPal, mais elle offre moins de contrôle sur le parcours client final.
Quels changements la nouvelle réglementation de 2026 apporte-t-elle ?
Elle impose une évaluation stricte de la solvabilité de l’acheteur. Fini le paiement en 3x en un clic sans vérification. Désormais, les prestataires utilisent l’Open Banking pour analyser instantanément la capacité de remboursement, ce qui rend le processus un peu plus technique mais beaucoup plus sûr.
Peut-on proposer plusieurs solutions de paiement fractionné ?
Oui, c’est même conseillé pour maximiser la conversion. Vous pouvez par exemple utiliser PayPal pour les petits achats impulsifs et une solution comme Oney pour les montants plus importants nécessitant un étalement sur 12 mois. Veillez simplement à ne pas surcharger votre page de paiement afin de ne pas semer la confusion.
En conclusion, le choix de votre partenaire BNPL pour cette année ne doit pas se faire sur une promesse marketing, mais sur une capacité technique à absorber les contraintes légales sans briser votre tunnel de vente. La mécanique du paiement est devenue le cœur nucléaire de la performance e-commerce. Traitez-la comme telle.